Domain startschuß.de kaufen?
Wir ziehen mit dem Projekt
startschuß.de um.
Sind Sie am Kauf der Domain
startschuß.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain startschuß.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **


Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Braun, Jutta: Wettkampf der SystemeWettkampf der Systeme , Unter dem Einfluss der deutschen Teilung entwickelten sich sowohl der Breiten- als auch der Spitzensport unter verschiedenen Vorzeichen. Während der Sport im Westen vor allem im Vereinswesen verankert war, wurde er im Osten staatlich organisiert. Im Rahmen internationaler Großereignisse wie den Olympischen Spielen oder Weltmeisterschaften trafen beide Sportsysteme aufeinander und wurden zu Stellvertretern im Wettbewerb der politischen Systeme. Jutta Braun beschreibt die Entwicklungen beiderseits der Mauer bis hin zum gemeinsamen 'Lauf' in die Einheit 1989/1990. Sie analysiert die Rolle herausragender Sportidole und legendärer Begegnungen wie der Fußball-WM 1974, beleuchtet den Schattenbereich des Dopings mit seinen jeweils spezifischen Ausprägungen und nimmt zugleich die Rolle der Fans und ihrer Subkultur in den Blick. , Kontrollventile > Ventile & Ventilsteuerungsteile , Erscheinungsjahr: 20240618, Produktform: Leinen, Autoren: Braun, Jutta, Redaktion: Creuzberger, Stefan~Geppert, Dominik~Hoffmann, Dierk, Seitenzahl/Blattzahl: 192, Abbildungen: 30 s/w-Abbildungen, Keyword: Breitensport; Bundesrepublik; DDR; Doping; Olympische Spiele; Sport; Sportgeschichte; Vereinssport; Weltmeisterschaft; Wettbewerb; Wiedervereinigung; deutsche Teilung, Fachschema: DDR~Deutschland / DDR~Deutschland / Westdeutschland~Westdeutschland~Bundesrepublik Deutschland~Europa / Geschichte, Kulturgeschichte~Kalter Krieg~Krieg / Kalter Krieg~Sport / Geschichte, Fachkategorie: Europäische Geschichte~Geschichte des Sports, Warengruppe: HC/Zeitgeschichte/Politik (ab 1949), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 216, Breite: 141, Höhe: 21, Gewicht: 347, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
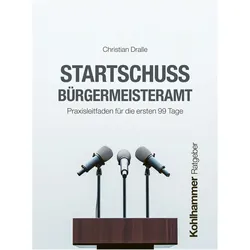
Startschuss Bürgermeisteramt, Ratgeber von Christian DralleDas Bürgermeisteramt zählt zu den herausforderndsten und verantwortungsvollsten Positionen der kommunalen Verwaltung. Als Bürgermeister oder Bürgermeisterin leiten Sie nicht nur die Verwaltung, sondern vertreten auch die Interessen Ihrer Kommune und setzen politische Entscheidungen um. Dieses Buch bietet Ihnen einen praxisnahen Leitfaden, der Sie Schritt für Schritt durch die ersten 99 Tage im Amt führt. Von der Vorbereitung auf den ersten Arbeitstag bis zur langfristigen Strategieentwicklung liefert Ihnen dieser Ratgeber bewährte Methoden, wertvolle Tipps und praxisorientierte Empfehlungen, um Ihre Verwaltung erfolgreich zu führen und sich als starke Führungskraft zu etablieren.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gardena, Startschuss für Terrassenaktion (Tropfbewässerung Set)Das für bis zu 30 Pflanzen geeignete Tropfbewässerung Set Terrasse von GARDENA ist sofort einsatzbereit. Das Ready-2-Use-Set enthält alles, was für die wassersparende Tropfbewässerung einzelner Topfpflanzen auf der Terrasse mit unterschiedlichem Wasserbedarf oder von Pflanzen in Pflanztrögen benötigt wird. Der einfache Aufbau des Micro-Drip-Systems wird anhand von wenigen Schritten erklärt und gliedert sich in den Anschluss an den Wasserhahn, das Auslegen der Rohre und das Platzieren der Pflanzen.68,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Selbstbehalt und Beziehungsstrukturen bei Verbriefungstransaktionen, Taschenbuch von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6Selbstbehalt Und Beziehungsstrukturen Bei Verbriefungstransaktionen, Taschenbuch Von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6, Seitenanzahl: 19649,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Braun, Jutta: Wettkampf der SystemeWettkampf der Systeme , Unter dem Einfluss der deutschen Teilung entwickelten sich sowohl der Breiten- als auch der Spitzensport unter verschiedenen Vorzeichen. Während der Sport im Westen vor allem im Vereinswesen verankert war, wurde er im Osten staatlich organisiert. Im Rahmen internationaler Großereignisse wie den Olympischen Spielen oder Weltmeisterschaften trafen beide Sportsysteme aufeinander und wurden zu Stellvertretern im Wettbewerb der politischen Systeme. Jutta Braun beschreibt die Entwicklungen beiderseits der Mauer bis hin zum gemeinsamen 'Lauf' in die Einheit 1989/1990. Sie analysiert die Rolle herausragender Sportidole und legendärer Begegnungen wie der Fußball-WM 1974, beleuchtet den Schattenbereich des Dopings mit seinen jeweils spezifischen Ausprägungen und nimmt zugleich die Rolle der Fans und ihrer Subkultur in den Blick. , Kontrollventile > Ventile & Ventilsteuerungsteile , Erscheinungsjahr: 20240618, Produktform: Leinen, Autoren: Braun, Jutta, Redaktion: Creuzberger, Stefan~Geppert, Dominik~Hoffmann, Dierk, Seitenzahl/Blattzahl: 192, Abbildungen: 30 s/w-Abbildungen, Keyword: Breitensport; Bundesrepublik; DDR; Doping; Olympische Spiele; Sport; Sportgeschichte; Vereinssport; Weltmeisterschaft; Wettbewerb; Wiedervereinigung; deutsche Teilung, Fachschema: DDR~Deutschland / DDR~Deutschland / Westdeutschland~Westdeutschland~Bundesrepublik Deutschland~Europa / Geschichte, Kulturgeschichte~Kalter Krieg~Krieg / Kalter Krieg~Sport / Geschichte, Fachkategorie: Europäische Geschichte~Geschichte des Sports, Warengruppe: HC/Zeitgeschichte/Politik (ab 1949), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 216, Breite: 141, Höhe: 21, Gewicht: 347, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Startschuss Bürgermeisteramt, Ratgeber von Christian DralleDas Bürgermeisteramt zählt zu den herausforderndsten und verantwortungsvollsten Positionen der kommunalen Verwaltung. Als Bürgermeister oder Bürgermeisterin leiten Sie nicht nur die Verwaltung, sondern vertreten auch die Interessen Ihrer Kommune und setzen politische Entscheidungen um. Dieses Buch bietet Ihnen einen praxisnahen Leitfaden, der Sie Schritt für Schritt durch die ersten 99 Tage im Amt führt. Von der Vorbereitung auf den ersten Arbeitstag bis zur langfristigen Strategieentwicklung liefert Ihnen dieser Ratgeber bewährte Methoden, wertvolle Tipps und praxisorientierte Empfehlungen, um Ihre Verwaltung erfolgreich zu führen und sich als starke Führungskraft zu etablieren.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gardena, Startschuss für Terrassenaktion (Tropfbewässerung Set)Das für bis zu 30 Pflanzen geeignete Tropfbewässerung Set Terrasse von GARDENA ist sofort einsatzbereit. Das Ready-2-Use-Set enthält alles, was für die wassersparende Tropfbewässerung einzelner Topfpflanzen auf der Terrasse mit unterschiedlichem Wasserbedarf oder von Pflanzen in Pflanztrögen benötigt wird. Der einfache Aufbau des Micro-Drip-Systems wird anhand von wenigen Schritten erklärt und gliedert sich in den Anschluss an den Wasserhahn, das Auslegen der Rohre und das Platzieren der Pflanzen.68,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
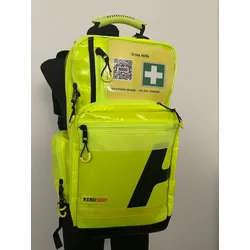
BSSD Defence Notfallrucksack für Freizeit/Event oder SportveranstaltungSeien Sie jederzeit auf Notfälle vorbereitet mit unserem hochwertigen Notfallrucksack. Entwickelt, um Ihnen in kritischen Momenten Sicherheit und Zuverlässigkeit zu bieten, enthält dieser Rucksack eine umfassende Auswahl an medizinischen Hilfsmitteln und Werkzeugen, die Ihnen helfen, schnell und effektiv zu handeln.Der Rucksack besteht aus wasserabweisendem, strapazierfähigem Planenmaterial mit Waterstop-Reißverschlüssen. Er ist annähernd wasserdicht, leicht zu reinigen und schmutzabweisend.Die Unterseite ist ebenfalls aus abwaschbarem Planenmaterial gefertigt, um vor Nässe und Schmutz zu schützen.Mit seinen Maßen von 46 x 25 x 20 cm (LxBxT) (ohne Seitentaschen gemessen) bietet er ausreichend Platz für alle Inhalte. Die 2 geteilten Hauptfächer mit robusten Reißverschlüssen ermöglichen eine organisierte Aufbewahrung. Das Gewicht des leeren Rucksacks beträgt ca. 2,4 kg, das Gesamtgewicht mit Inhalt beträgt ca. 5,6 kg.Bereiten Sie sich auf jede Eventualität vor und vertrauen Sie auf die Qualität und Zuverlässigkeit unseres Notfallrucksacks.Inhalt:1 x Verbandmittelsortiment gem.DIN 13157 (Verbandpäckchen, Verbandtuch, Pflaster, Einmalhandschuhe, Kleiderschere, Rettungsdecke, Dreiecktuch, 3 Stk. Sofortkältekompressen mit Fixierbinden, usw.)3 x 5 Stk.Zusätzliche sterile Kompressen 10 x 10 cm 1 x Zusätzliche Rettungsdecke 1 x Kühlspray 1 x autom. Blutdruckmessgerät 1 x 2 Stk. Kopfbandagen 1 x großes Pflasterset robust 50-teilig 3 x 6 Stk Einmalhandschuhe in versch. Größen 1 x Verbrennungskompresse 1 x Knochenbruchschiene SamSplint 1 x Halswirbelsäulenstützkragen Stifneck Select für Erwachsene (Lieferung in Kindergröße möglich) je 1x Leukoplast (o.vergleichbar.) breit & schmal 1 x Einmaldecke 190 x 80 cm 1 x Desinfektionsmittel 100ml für kleinere Verletzungen 1 x Pinzette 1 x großes Wundreinigungs-Set 1 x Set mit 5 Blasenpflastern 1 x Zeckenzange 1 x Beatmungshilfe Pocketmask Rucksack aus wasserabweisendem, strapazierfähigem und hochwertigem Planen Material mit Waterstop Reißverschlüsse, annähernd wasserdicht, gut zu reinigen, schmutzabweisend. Unterseite ebenfalls aus abwaschbarem Planenmaterial schützt vor Nässe und Schmutz, Maße: 46 x 25 x 20 cm (LxBxT) (ohne Seitentaschen gemessen), 2 geteilte Hauptfächer mit robustem Reisverschluss Gewicht Rucksack leer: ca. 2,4 kg Gesamtgewicht ca: 5,6 kg349,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.