Domain startschuß.de kaufen?
Wir ziehen mit dem Projekt
startschuß.de um.
Sind Sie am Kauf der Domain
startschuß.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain startschuß.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
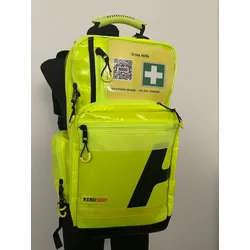
BSSD Defence Notfallrucksack für Freizeit/Event oder SportveranstaltungSeien Sie jederzeit auf Notfälle vorbereitet mit unserem hochwertigen Notfallrucksack. Entwickelt, um Ihnen in kritischen Momenten Sicherheit und Zuverlässigkeit zu bieten, enthält dieser Rucksack eine umfassende Auswahl an medizinischen Hilfsmitteln und Werkzeugen, die Ihnen helfen, schnell und effektiv zu handeln.Der Rucksack besteht aus wasserabweisendem, strapazierfähigem Planenmaterial mit Waterstop-Reißverschlüssen. Er ist annähernd wasserdicht, leicht zu reinigen und schmutzabweisend.Die Unterseite ist ebenfalls aus abwaschbarem Planenmaterial gefertigt, um vor Nässe und Schmutz zu schützen.Mit seinen Maßen von 46 x 25 x 20 cm (LxBxT) (ohne Seitentaschen gemessen) bietet er ausreichend Platz für alle Inhalte. Die 2 geteilten Hauptfächer mit robusten Reißverschlüssen ermöglichen eine organisierte Aufbewahrung. Das Gewicht des leeren Rucksacks beträgt ca. 2,4 kg, das Gesamtgewicht mit Inhalt beträgt ca. 5,6 kg.Bereiten Sie sich auf jede Eventualität vor und vertrauen Sie auf die Qualität und Zuverlässigkeit unseres Notfallrucksacks.Inhalt:1 x Verbandmittelsortiment gem.DIN 13157 (Verbandpäckchen, Verbandtuch, Pflaster, Einmalhandschuhe, Kleiderschere, Rettungsdecke, Dreiecktuch, 3 Stk. Sofortkältekompressen mit Fixierbinden, usw.)3 x 5 Stk.Zusätzliche sterile Kompressen 10 x 10 cm 1 x Zusätzliche Rettungsdecke 1 x Kühlspray 1 x autom. Blutdruckmessgerät 1 x 2 Stk. Kopfbandagen 1 x großes Pflasterset robust 50-teilig 3 x 6 Stk Einmalhandschuhe in versch. Größen 1 x Verbrennungskompresse 1 x Knochenbruchschiene SamSplint 1 x Halswirbelsäulenstützkragen Stifneck Select für Erwachsene (Lieferung in Kindergröße möglich) je 1x Leukoplast (o.vergleichbar.) breit & schmal 1 x Einmaldecke 190 x 80 cm 1 x Desinfektionsmittel 100ml für kleinere Verletzungen 1 x Pinzette 1 x großes Wundreinigungs-Set 1 x Set mit 5 Blasenpflastern 1 x Zeckenzange 1 x Beatmungshilfe Pocketmask Rucksack aus wasserabweisendem, strapazierfähigem und hochwertigem Planen Material mit Waterstop Reißverschlüsse, annähernd wasserdicht, gut zu reinigen, schmutzabweisend. Unterseite ebenfalls aus abwaschbarem Planenmaterial schützt vor Nässe und Schmutz, Maße: 46 x 25 x 20 cm (LxBxT) (ohne Seitentaschen gemessen), 2 geteilte Hauptfächer mit robustem Reisverschluss Gewicht Rucksack leer: ca. 2,4 kg Gesamtgewicht ca: 5,6 kg349,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Braun, Jutta: Wettkampf der SystemeWettkampf der Systeme , Unter dem Einfluss der deutschen Teilung entwickelten sich sowohl der Breiten- als auch der Spitzensport unter verschiedenen Vorzeichen. Während der Sport im Westen vor allem im Vereinswesen verankert war, wurde er im Osten staatlich organisiert. Im Rahmen internationaler Großereignisse wie den Olympischen Spielen oder Weltmeisterschaften trafen beide Sportsysteme aufeinander und wurden zu Stellvertretern im Wettbewerb der politischen Systeme. Jutta Braun beschreibt die Entwicklungen beiderseits der Mauer bis hin zum gemeinsamen 'Lauf' in die Einheit 1989/1990. Sie analysiert die Rolle herausragender Sportidole und legendärer Begegnungen wie der Fußball-WM 1974, beleuchtet den Schattenbereich des Dopings mit seinen jeweils spezifischen Ausprägungen und nimmt zugleich die Rolle der Fans und ihrer Subkultur in den Blick. , Kontrollventile > Ventile & Ventilsteuerungsteile , Erscheinungsjahr: 20240618, Produktform: Leinen, Autoren: Braun, Jutta, Redaktion: Creuzberger, Stefan~Geppert, Dominik~Hoffmann, Dierk, Seitenzahl/Blattzahl: 192, Abbildungen: 30 s/w-Abbildungen, Keyword: Breitensport; Bundesrepublik; DDR; Doping; Olympische Spiele; Sport; Sportgeschichte; Vereinssport; Weltmeisterschaft; Wettbewerb; Wiedervereinigung; deutsche Teilung, Fachschema: DDR~Deutschland / DDR~Deutschland / Westdeutschland~Westdeutschland~Bundesrepublik Deutschland~Europa / Geschichte, Kulturgeschichte~Kalter Krieg~Krieg / Kalter Krieg~Sport / Geschichte, Fachkategorie: Europäische Geschichte~Geschichte des Sports, Warengruppe: HC/Zeitgeschichte/Politik (ab 1949), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 216, Breite: 141, Höhe: 21, Gewicht: 347, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Kenntnis des Geschädigten als Auslöser für den Beginn der Verjährungsfrist, Taschenbuch von Susanne Schnaufer, Peter Lang GmbH, InternationalerDie Kenntnis Des Geschädigten Als Auslöser Für Den Beginn Der Verjährungsfrist, Taschenbuch Von Susanne Schnaufer, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-31839-3, Seitenanzahl: 27895,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **

Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
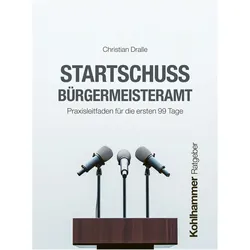
Startschuss Bürgermeisteramt, Ratgeber von Christian DralleDas Bürgermeisteramt zählt zu den herausforderndsten und verantwortungsvollsten Positionen der kommunalen Verwaltung. Als Bürgermeister oder Bürgermeisterin leiten Sie nicht nur die Verwaltung, sondern vertreten auch die Interessen Ihrer Kommune und setzen politische Entscheidungen um. Dieses Buch bietet Ihnen einen praxisnahen Leitfaden, der Sie Schritt für Schritt durch die ersten 99 Tage im Amt führt. Von der Vorbereitung auf den ersten Arbeitstag bis zur langfristigen Strategieentwicklung liefert Ihnen dieser Ratgeber bewährte Methoden, wertvolle Tipps und praxisorientierte Empfehlungen, um Ihre Verwaltung erfolgreich zu führen und sich als starke Führungskraft zu etablieren.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
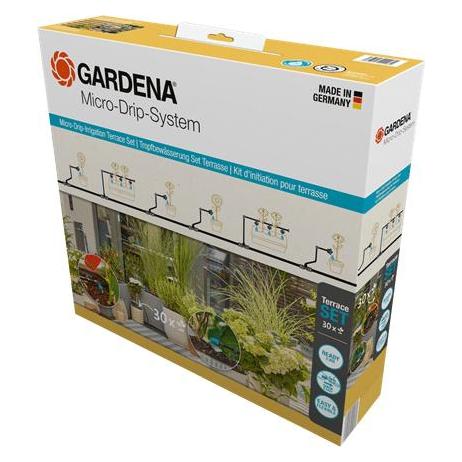
Gardena, Startschuss für Terrassenaktion (Tropfbewässerung Set)Das für bis zu 30 Pflanzen geeignete Tropfbewässerung Set Terrasse von GARDENA ist sofort einsatzbereit. Das Ready-2-Use-Set enthält alles, was für die wassersparende Tropfbewässerung einzelner Topfpflanzen auf der Terrasse mit unterschiedlichem Wasserbedarf oder von Pflanzen in Pflanztrögen benötigt wird. Der einfache Aufbau des Micro-Drip-Systems wird anhand von wenigen Schritten erklärt und gliedert sich in den Anschluss an den Wasserhahn, das Auslegen der Rohre und das Platzieren der Pflanzen.68,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BSSD Defence Notfallrucksack für Freizeit/Event oder SportveranstaltungSeien Sie jederzeit auf Notfälle vorbereitet mit unserem hochwertigen Notfallrucksack. Entwickelt, um Ihnen in kritischen Momenten Sicherheit und Zuverlässigkeit zu bieten, enthält dieser Rucksack eine umfassende Auswahl an medizinischen Hilfsmitteln und Werkzeugen, die Ihnen helfen, schnell und effektiv zu handeln.Der Rucksack besteht aus wasserabweisendem, strapazierfähigem Planenmaterial mit Waterstop-Reißverschlüssen. Er ist annähernd wasserdicht, leicht zu reinigen und schmutzabweisend.Die Unterseite ist ebenfalls aus abwaschbarem Planenmaterial gefertigt, um vor Nässe und Schmutz zu schützen.Mit seinen Maßen von 46 x 25 x 20 cm (LxBxT) (ohne Seitentaschen gemessen) bietet er ausreichend Platz für alle Inhalte. Die 2 geteilten Hauptfächer mit robusten Reißverschlüssen ermöglichen eine organisierte Aufbewahrung. Das Gewicht des leeren Rucksacks beträgt ca. 2,4 kg, das Gesamtgewicht mit Inhalt beträgt ca. 5,6 kg.Bereiten Sie sich auf jede Eventualität vor und vertrauen Sie auf die Qualität und Zuverlässigkeit unseres Notfallrucksacks.Inhalt:1 x Verbandmittelsortiment gem.DIN 13157 (Verbandpäckchen, Verbandtuch, Pflaster, Einmalhandschuhe, Kleiderschere, Rettungsdecke, Dreiecktuch, 3 Stk. Sofortkältekompressen mit Fixierbinden, usw.)3 x 5 Stk.Zusätzliche sterile Kompressen 10 x 10 cm 1 x Zusätzliche Rettungsdecke 1 x Kühlspray 1 x autom. Blutdruckmessgerät 1 x 2 Stk. Kopfbandagen 1 x großes Pflasterset robust 50-teilig 3 x 6 Stk Einmalhandschuhe in versch. Größen 1 x Verbrennungskompresse 1 x Knochenbruchschiene SamSplint 1 x Halswirbelsäulenstützkragen Stifneck Select für Erwachsene (Lieferung in Kindergröße möglich) je 1x Leukoplast (o.vergleichbar.) breit & schmal 1 x Einmaldecke 190 x 80 cm 1 x Desinfektionsmittel 100ml für kleinere Verletzungen 1 x Pinzette 1 x großes Wundreinigungs-Set 1 x Set mit 5 Blasenpflastern 1 x Zeckenzange 1 x Beatmungshilfe Pocketmask Rucksack aus wasserabweisendem, strapazierfähigem und hochwertigem Planen Material mit Waterstop Reißverschlüsse, annähernd wasserdicht, gut zu reinigen, schmutzabweisend. Unterseite ebenfalls aus abwaschbarem Planenmaterial schützt vor Nässe und Schmutz, Maße: 46 x 25 x 20 cm (LxBxT) (ohne Seitentaschen gemessen), 2 geteilte Hauptfächer mit robustem Reisverschluss Gewicht Rucksack leer: ca. 2,4 kg Gesamtgewicht ca: 5,6 kg349,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Braun, Jutta: Wettkampf der SystemeWettkampf der Systeme , Unter dem Einfluss der deutschen Teilung entwickelten sich sowohl der Breiten- als auch der Spitzensport unter verschiedenen Vorzeichen. Während der Sport im Westen vor allem im Vereinswesen verankert war, wurde er im Osten staatlich organisiert. Im Rahmen internationaler Großereignisse wie den Olympischen Spielen oder Weltmeisterschaften trafen beide Sportsysteme aufeinander und wurden zu Stellvertretern im Wettbewerb der politischen Systeme. Jutta Braun beschreibt die Entwicklungen beiderseits der Mauer bis hin zum gemeinsamen 'Lauf' in die Einheit 1989/1990. Sie analysiert die Rolle herausragender Sportidole und legendärer Begegnungen wie der Fußball-WM 1974, beleuchtet den Schattenbereich des Dopings mit seinen jeweils spezifischen Ausprägungen und nimmt zugleich die Rolle der Fans und ihrer Subkultur in den Blick. , Kontrollventile > Ventile & Ventilsteuerungsteile , Erscheinungsjahr: 20240618, Produktform: Leinen, Autoren: Braun, Jutta, Redaktion: Creuzberger, Stefan~Geppert, Dominik~Hoffmann, Dierk, Seitenzahl/Blattzahl: 192, Abbildungen: 30 s/w-Abbildungen, Keyword: Breitensport; Bundesrepublik; DDR; Doping; Olympische Spiele; Sport; Sportgeschichte; Vereinssport; Weltmeisterschaft; Wettbewerb; Wiedervereinigung; deutsche Teilung, Fachschema: DDR~Deutschland / DDR~Deutschland / Westdeutschland~Westdeutschland~Bundesrepublik Deutschland~Europa / Geschichte, Kulturgeschichte~Kalter Krieg~Krieg / Kalter Krieg~Sport / Geschichte, Fachkategorie: Europäische Geschichte~Geschichte des Sports, Warengruppe: HC/Zeitgeschichte/Politik (ab 1949), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 216, Breite: 141, Höhe: 21, Gewicht: 347, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
Die Kenntnis des Geschädigten als Auslöser für den Beginn der Verjährungsfrist, Taschenbuch von Susanne Schnaufer, Peter Lang GmbH, InternationalerDie Kenntnis Des Geschädigten Als Auslöser Für Den Beginn Der Verjährungsfrist, Taschenbuch Von Susanne Schnaufer, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-31839-3, Seitenanzahl: 27895,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.