Domain startschuß.de kaufen?
Wir ziehen mit dem Projekt
startschuß.de um.
Sind Sie am Kauf der Domain
startschuß.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain startschuß.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **

Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
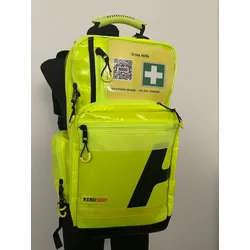
BSSD Defence Notfallrucksack für Freizeit/Event oder SportveranstaltungSeien Sie jederzeit auf Notfälle vorbereitet mit unserem hochwertigen Notfallrucksack. Entwickelt, um Ihnen in kritischen Momenten Sicherheit und Zuverlässigkeit zu bieten, enthält dieser Rucksack eine umfassende Auswahl an medizinischen Hilfsmitteln und Werkzeugen, die Ihnen helfen, schnell und effektiv zu handeln.Der Rucksack besteht aus wasserabweisendem, strapazierfähigem Planenmaterial mit Waterstop-Reißverschlüssen. Er ist annähernd wasserdicht, leicht zu reinigen und schmutzabweisend.Die Unterseite ist ebenfalls aus abwaschbarem Planenmaterial gefertigt, um vor Nässe und Schmutz zu schützen.Mit seinen Maßen von 46 x 25 x 20 cm (LxBxT) (ohne Seitentaschen gemessen) bietet er ausreichend Platz für alle Inhalte. Die 2 geteilten Hauptfächer mit robusten Reißverschlüssen ermöglichen eine organisierte Aufbewahrung. Das Gewicht des leeren Rucksacks beträgt ca. 2,4 kg, das Gesamtgewicht mit Inhalt beträgt ca. 5,6 kg.Bereiten Sie sich auf jede Eventualität vor und vertrauen Sie auf die Qualität und Zuverlässigkeit unseres Notfallrucksacks.Inhalt:1 x Verbandmittelsortiment gem.DIN 13157 (Verbandpäckchen, Verbandtuch, Pflaster, Einmalhandschuhe, Kleiderschere, Rettungsdecke, Dreiecktuch, 3 Stk. Sofortkältekompressen mit Fixierbinden, usw.)3 x 5 Stk.Zusätzliche sterile Kompressen 10 x 10 cm 1 x Zusätzliche Rettungsdecke 1 x Kühlspray 1 x autom. Blutdruckmessgerät 1 x 2 Stk. Kopfbandagen 1 x großes Pflasterset robust 50-teilig 3 x 6 Stk Einmalhandschuhe in versch. Größen 1 x Verbrennungskompresse 1 x Knochenbruchschiene SamSplint 1 x Halswirbelsäulenstützkragen Stifneck Select für Erwachsene (Lieferung in Kindergröße möglich) je 1x Leukoplast (o.vergleichbar.) breit & schmal 1 x Einmaldecke 190 x 80 cm 1 x Desinfektionsmittel 100ml für kleinere Verletzungen 1 x Pinzette 1 x großes Wundreinigungs-Set 1 x Set mit 5 Blasenpflastern 1 x Zeckenzange 1 x Beatmungshilfe Pocketmask Rucksack aus wasserabweisendem, strapazierfähigem und hochwertigem Planen Material mit Waterstop Reißverschlüsse, annähernd wasserdicht, gut zu reinigen, schmutzabweisend. Unterseite ebenfalls aus abwaschbarem Planenmaterial schützt vor Nässe und Schmutz, Maße: 46 x 25 x 20 cm (LxBxT) (ohne Seitentaschen gemessen), 2 geteilte Hauptfächer mit robustem Reisverschluss Gewicht Rucksack leer: ca. 2,4 kg Gesamtgewicht ca: 5,6 kg349,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Braun, Jutta: Wettkampf der SystemeWettkampf der Systeme , Unter dem Einfluss der deutschen Teilung entwickelten sich sowohl der Breiten- als auch der Spitzensport unter verschiedenen Vorzeichen. Während der Sport im Westen vor allem im Vereinswesen verankert war, wurde er im Osten staatlich organisiert. Im Rahmen internationaler Großereignisse wie den Olympischen Spielen oder Weltmeisterschaften trafen beide Sportsysteme aufeinander und wurden zu Stellvertretern im Wettbewerb der politischen Systeme. Jutta Braun beschreibt die Entwicklungen beiderseits der Mauer bis hin zum gemeinsamen 'Lauf' in die Einheit 1989/1990. Sie analysiert die Rolle herausragender Sportidole und legendärer Begegnungen wie der Fußball-WM 1974, beleuchtet den Schattenbereich des Dopings mit seinen jeweils spezifischen Ausprägungen und nimmt zugleich die Rolle der Fans und ihrer Subkultur in den Blick. , Kontrollventile > Ventile & Ventilsteuerungsteile , Erscheinungsjahr: 20240618, Produktform: Leinen, Autoren: Braun, Jutta, Redaktion: Creuzberger, Stefan~Geppert, Dominik~Hoffmann, Dierk, Seitenzahl/Blattzahl: 192, Abbildungen: 30 s/w-Abbildungen, Keyword: Breitensport; Bundesrepublik; DDR; Doping; Olympische Spiele; Sport; Sportgeschichte; Vereinssport; Weltmeisterschaft; Wettbewerb; Wiedervereinigung; deutsche Teilung, Fachschema: DDR~Deutschland / DDR~Deutschland / Westdeutschland~Westdeutschland~Bundesrepublik Deutschland~Europa / Geschichte, Kulturgeschichte~Kalter Krieg~Krieg / Kalter Krieg~Sport / Geschichte, Fachkategorie: Europäische Geschichte~Geschichte des Sports, Warengruppe: HC/Zeitgeschichte/Politik (ab 1949), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 216, Breite: 141, Höhe: 21, Gewicht: 347, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Kenntnis des Geschädigten als Auslöser für den Beginn der Verjährungsfrist, Taschenbuch von Susanne Schnaufer, Peter Lang GmbH, InternationalerDie Kenntnis Des Geschädigten Als Auslöser Für Den Beginn Der Verjährungsfrist, Taschenbuch Von Susanne Schnaufer, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-31839-3, Seitenanzahl: 27895,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **

Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
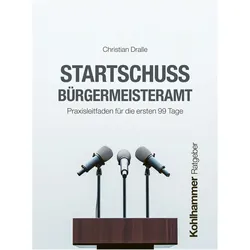
Startschuss Bürgermeisteramt, Ratgeber von Christian DralleDas Bürgermeisteramt zählt zu den herausforderndsten und verantwortungsvollsten Positionen der kommunalen Verwaltung. Als Bürgermeister oder Bürgermeisterin leiten Sie nicht nur die Verwaltung, sondern vertreten auch die Interessen Ihrer Kommune und setzen politische Entscheidungen um. Dieses Buch bietet Ihnen einen praxisnahen Leitfaden, der Sie Schritt für Schritt durch die ersten 99 Tage im Amt führt. Von der Vorbereitung auf den ersten Arbeitstag bis zur langfristigen Strategieentwicklung liefert Ihnen dieser Ratgeber bewährte Methoden, wertvolle Tipps und praxisorientierte Empfehlungen, um Ihre Verwaltung erfolgreich zu führen und sich als starke Führungskraft zu etablieren.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
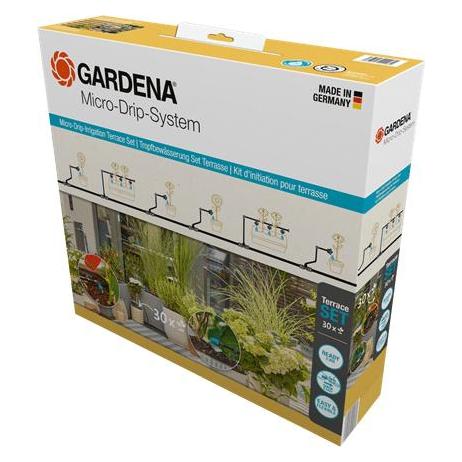
Gardena, Startschuss für Terrassenaktion (Tropfbewässerung Set)Das für bis zu 30 Pflanzen geeignete Tropfbewässerung Set Terrasse von GARDENA ist sofort einsatzbereit. Das Ready-2-Use-Set enthält alles, was für die wassersparende Tropfbewässerung einzelner Topfpflanzen auf der Terrasse mit unterschiedlichem Wasserbedarf oder von Pflanzen in Pflanztrögen benötigt wird. Der einfache Aufbau des Micro-Drip-Systems wird anhand von wenigen Schritten erklärt und gliedert sich in den Anschluss an den Wasserhahn, das Auslegen der Rohre und das Platzieren der Pflanzen.68,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BSSD Defence Notfallrucksack für Freizeit/Event oder SportveranstaltungSeien Sie jederzeit auf Notfälle vorbereitet mit unserem hochwertigen Notfallrucksack. Entwickelt, um Ihnen in kritischen Momenten Sicherheit und Zuverlässigkeit zu bieten, enthält dieser Rucksack eine umfassende Auswahl an medizinischen Hilfsmitteln und Werkzeugen, die Ihnen helfen, schnell und effektiv zu handeln.Der Rucksack besteht aus wasserabweisendem, strapazierfähigem Planenmaterial mit Waterstop-Reißverschlüssen. Er ist annähernd wasserdicht, leicht zu reinigen und schmutzabweisend.Die Unterseite ist ebenfalls aus abwaschbarem Planenmaterial gefertigt, um vor Nässe und Schmutz zu schützen.Mit seinen Maßen von 46 x 25 x 20 cm (LxBxT) (ohne Seitentaschen gemessen) bietet er ausreichend Platz für alle Inhalte. Die 2 geteilten Hauptfächer mit robusten Reißverschlüssen ermöglichen eine organisierte Aufbewahrung. Das Gewicht des leeren Rucksacks beträgt ca. 2,4 kg, das Gesamtgewicht mit Inhalt beträgt ca. 5,6 kg.Bereiten Sie sich auf jede Eventualität vor und vertrauen Sie auf die Qualität und Zuverlässigkeit unseres Notfallrucksacks.Inhalt:1 x Verbandmittelsortiment gem.DIN 13157 (Verbandpäckchen, Verbandtuch, Pflaster, Einmalhandschuhe, Kleiderschere, Rettungsdecke, Dreiecktuch, 3 Stk. Sofortkältekompressen mit Fixierbinden, usw.)3 x 5 Stk.Zusätzliche sterile Kompressen 10 x 10 cm 1 x Zusätzliche Rettungsdecke 1 x Kühlspray 1 x autom. Blutdruckmessgerät 1 x 2 Stk. Kopfbandagen 1 x großes Pflasterset robust 50-teilig 3 x 6 Stk Einmalhandschuhe in versch. Größen 1 x Verbrennungskompresse 1 x Knochenbruchschiene SamSplint 1 x Halswirbelsäulenstützkragen Stifneck Select für Erwachsene (Lieferung in Kindergröße möglich) je 1x Leukoplast (o.vergleichbar.) breit & schmal 1 x Einmaldecke 190 x 80 cm 1 x Desinfektionsmittel 100ml für kleinere Verletzungen 1 x Pinzette 1 x großes Wundreinigungs-Set 1 x Set mit 5 Blasenpflastern 1 x Zeckenzange 1 x Beatmungshilfe Pocketmask Rucksack aus wasserabweisendem, strapazierfähigem und hochwertigem Planen Material mit Waterstop Reißverschlüsse, annähernd wasserdicht, gut zu reinigen, schmutzabweisend. Unterseite ebenfalls aus abwaschbarem Planenmaterial schützt vor Nässe und Schmutz, Maße: 46 x 25 x 20 cm (LxBxT) (ohne Seitentaschen gemessen), 2 geteilte Hauptfächer mit robustem Reisverschluss Gewicht Rucksack leer: ca. 2,4 kg Gesamtgewicht ca: 5,6 kg349,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Braun, Jutta: Wettkampf der SystemeWettkampf der Systeme , Unter dem Einfluss der deutschen Teilung entwickelten sich sowohl der Breiten- als auch der Spitzensport unter verschiedenen Vorzeichen. Während der Sport im Westen vor allem im Vereinswesen verankert war, wurde er im Osten staatlich organisiert. Im Rahmen internationaler Großereignisse wie den Olympischen Spielen oder Weltmeisterschaften trafen beide Sportsysteme aufeinander und wurden zu Stellvertretern im Wettbewerb der politischen Systeme. Jutta Braun beschreibt die Entwicklungen beiderseits der Mauer bis hin zum gemeinsamen 'Lauf' in die Einheit 1989/1990. Sie analysiert die Rolle herausragender Sportidole und legendärer Begegnungen wie der Fußball-WM 1974, beleuchtet den Schattenbereich des Dopings mit seinen jeweils spezifischen Ausprägungen und nimmt zugleich die Rolle der Fans und ihrer Subkultur in den Blick. , Kontrollventile > Ventile & Ventilsteuerungsteile , Erscheinungsjahr: 20240618, Produktform: Leinen, Autoren: Braun, Jutta, Redaktion: Creuzberger, Stefan~Geppert, Dominik~Hoffmann, Dierk, Seitenzahl/Blattzahl: 192, Abbildungen: 30 s/w-Abbildungen, Keyword: Breitensport; Bundesrepublik; DDR; Doping; Olympische Spiele; Sport; Sportgeschichte; Vereinssport; Weltmeisterschaft; Wettbewerb; Wiedervereinigung; deutsche Teilung, Fachschema: DDR~Deutschland / DDR~Deutschland / Westdeutschland~Westdeutschland~Bundesrepublik Deutschland~Europa / Geschichte, Kulturgeschichte~Kalter Krieg~Krieg / Kalter Krieg~Sport / Geschichte, Fachkategorie: Europäische Geschichte~Geschichte des Sports, Warengruppe: HC/Zeitgeschichte/Politik (ab 1949), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 216, Breite: 141, Höhe: 21, Gewicht: 347, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Die Kenntnis des Geschädigten als Auslöser für den Beginn der Verjährungsfrist, Taschenbuch von Susanne Schnaufer, Peter Lang GmbH, InternationalerDie Kenntnis Des Geschädigten Als Auslöser Für Den Beginn Der Verjährungsfrist, Taschenbuch Von Susanne Schnaufer, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-31839-3, Seitenanzahl: 27895,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.